強制險申請一定要先和解完才能申請嗎?用 7 個問題帶你搞懂!
2025-01-15
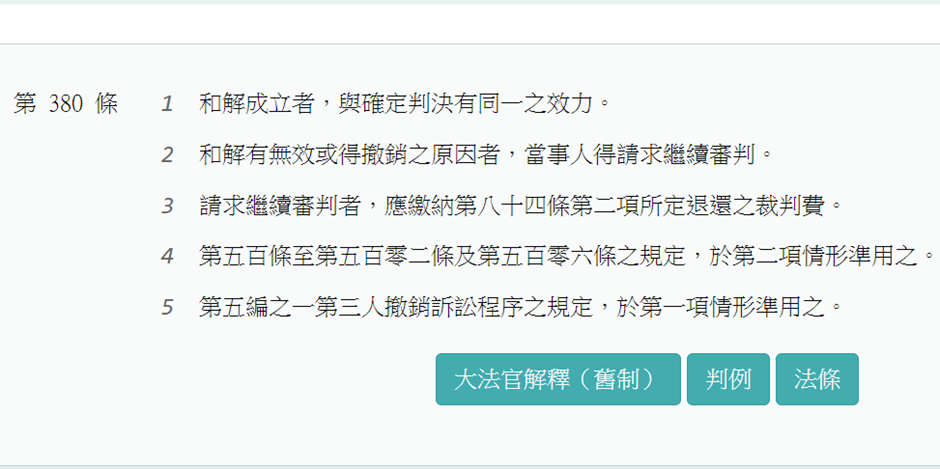
強制險申請一定要先和解完才能申請嗎?用 7 個問題帶你搞懂! 問題名稱 內容說明 相關法源 問題 1:什麼是「和解」?它在法律上有什麼效力? 和解是指雙方當事人對於爭執事件,互相溝通讓步,達成協議,以終止爭執的法律行為。 在法律上,和解是一種契約行為,具有法律效力。 民事訴訟法第 380 條第 1 項 問題 2:和解後可以反悔嗎? 不可以。 民法第 737 條 問題 3:什麼情況下和解無效? (1)和解文件遭偽造或變造 (2)和解事項已經過法院判決確定 (3)對於對方的當事人資格或和解內容的重要爭點有錯誤理解 民法第 738 條 問題 4:拿到和解金後,還可以再領強制險給付嗎? 可以。 強制汽車責任保險法第 31 條第 1 項 問題 5:車禍和解會影響保險公司嗎? 會。 強制汽車責任保險法第 29 問題 6:車禍和解要得到保險公司同意嗎? 不用。 強制汽車責任保險法第 30 條 問題 7:和解契約會影響理賠金額嗎? 會。 (示意圖/圖片來源:iStock.com/vm) 在面對行車事故時,許多人常常困惑於是否需要先進行和解才能申請強制險,因為他們擔心簡單的和解可能會缺乏法律保障,從而導致未來在理賠過程中面臨不必要的困難與麻煩。對於這些事故的當事人來說,和解的過程往往涉及對事故責任的認定、賠償金額的協商以及可能的法律後果,這些因素都使得他們在決策時感到壓力山大。此外,他們擔心如果草率和解,可能會影響到保險公司的理賠決策,甚至可能會因為沒有詳細的證據或合約而使得自己在後續的索賠中陷入被動,進一步造成經濟損失。 這些疑慮常常讓人感到困擾,導致在事故發生後難以果斷作出決定。許多人在此情況下,會反覆考量是否應該立即和解,或者應該等待專業人士的建議,以確保自己的權益不受侵害。然而,這種思考的過程往往使得他們不知所措,甚至可能因為擔心後果而選擇延遲行動,最終影響到自己的合法權益和賠償結果。面對如此複雜的情況,事故當事人往往需要尋求法律意見或保險專家的協助,以便更清晰地了解自己的選擇和應對策略,從而在不確定性中找到一條合適的解決之道。 強制險申請一定要先和解完才能申請嗎?相信很多人遇到行車事故時,對於要不要簡單和解處理、怕和解沒有法律上的保障、擔心草率和解後影響後續保險理賠等問題,往往一個頭兩個大。 強制險申請一定要先和解完才能申請嗎?先說結論:不用。 針對車禍和解、強制險申請及理賠金額之間的複雜關係,以下精心整理了七個關鍵問題,幫助你一次性搞懂這些議題,讓你在面對意外事故時能夠更加從容不迫地做出明智的決策,無論是如何處理和解事宜,還是如何向保險公司申請強制險理賠,亦或是評估理賠金額的合理性。讓你在整個理賠過程中不至於感到迷惘或不知所措。 現在就繼續往下閱讀,深入了解這些重要的知識,幫助你有效地保護自己的權益,並提高處理事故的效率。 文章目錄 問題 1:什麼是「和解」?它在法律上有什麼效力? 問題 2:和解後可以反悔嗎? 問題 3:什麼情況下和解無效? 問題 4:拿到和解金後,還可以再領強制險給付嗎? 問題 5:車禍和解會影響保險公司嗎? 問題 6:車禍和解要得到保險公司同意嗎? 問題 7:和解契約會影響理賠金額嗎? 案例說明 參考資料 問題 1:什麼是「和解」?它在法律上有什麼效力? (示意圖/圖片來源:iStock.com/May_Chanikran) 什麼是「和解」? 和解是指雙方當事人在面對爭執事件時,通過互相溝通、協商與讓步,針對各自的立場和需求進行深入的討論,最終達成一致的協議,以此終止爭執的法律行為。這不僅要求雙方在理性與情感上達成平衡,還需要在協議中明確規範彼此的權利和義務,以確保未來不再出現類似的糾紛。 和解的方式可以是正式的書面協議,也可以是口頭約定,具體形式取決於雙方的意願和爭執的性質。通過和解,當事人能夠節省時間和金錢,避免長期的法律訴訟過程,從而達到雙贏的結果。 它在法律上有什麼效力? 在法律上,和解被視為一種契約行為,具備明確的法律效力。一旦雙方當事人經過充分的溝通與協商,達成和解協議,這份協議便具有約束力,在法律上雙方必須遵守和解契約中所規定的內容,不得隨意反悔或撤回承諾。 民事訴訟法第 380 條第 1 項 規定:和解成立者,與確定判決有同一之效力。 (「和解」在法律上的效力/圖片來源: 全國法規資料庫 。) 問題 2:和解後可以反悔嗎? (示意圖/圖片來源:iStock.com/Koldunova_Anna) 不可以。 按 民法第 737 條 之規定「和解有使當事人所拋棄之權利消滅及使當事人取得和解契約所訂明權利之效力。」當事人在和解之後,不再擁有原本的權利,而是轉由和解契約的約定內容取代,不得反悔。 如果和解後想要反悔,可以向法院提起訴訟,請求撤銷和解契約。但需要注意的是,根據法律規定,撤銷和解契約的訴訟時效為一年,且該時效是從當事人知悉有足夠撤銷理由或原因之日開始計算,而非自和解契約簽訂之日算起,因此當事人在考慮撤銷時應謹慎把握時效期限。 問題 3:什麼情況下和解無效? 按 民法第 738 條 之規定「和解不得以錯誤為理由撤銷之。」除非: 和解文件遭偽造或變造 例如,當雙方當事人在簽署和解契約時,其中一方可能會故意偽造或變造和解契約的內容,以達到個人私利或不當得利的目的,這種行為不僅違反了法律規定,還會影響和解的有效性。 和解事項已經過法院判決確定 例如,雙方當事人在面對車禍糾紛時達成和解協議,而在隨後的法律程序中,法院對該車禍糾紛作出了判決,且該判決的內容與雙方最初達成的和解內容存在明顯差異。這種情況可能導致當事人對和解的有效性和法院判決的執行產生困惑和疑慮。 對於對方的當事人資格或和解內容的重要爭點有錯誤理解 例如,雙方當事人在進行和解時,對於和解內容中的重要爭點存在錯誤理解,比如一方可能誤以為對方是車禍的肇事者,然而實際情況卻是對方並非肇事者。這樣的誤解不僅影響雙方的信任,還可能導致和解協議的有效性受到質疑,進而影響後續的法律程序。 問題 4:拿到和解金後,還可以再領強制險給付嗎? (示意圖/圖片來源:iStock.com/Avosb) 可以。 按 強制汽車責任保險法第 31 條第 1 項 之規定「被保險汽車發生汽車交通事故,被保險人已為一部之賠償者,保險人僅於本法規定之保險金額扣除該賠償金額之餘額範圍內,負給付責任。但請求權人與被保險人約定不得扣除者,從其約定。」 表示說,如果車禍雙方達成和解,並且在和解書中表示「和解金額不包含 強制險* 」,此時當受害人向保險公司申請強制險理賠時,保險公司必須遵循和解書的約定,不得扣除被保險人已賠償的和解金。 ※強制險:強制汽車責任保險的簡稱,是由政府強制規定的保險,目的是保障車禍受害人的基本權益。強制險的保障範圍包括:死亡給付、失能給付、傷害醫療給付。 問題 5:車禍和解會影響保險公司嗎? (示意圖/圖片來源:iStock.com/The best photo for all) 會。 根據 強制汽車責任保險法第 29 條 規定,如果被保險人有酒駕、吸毒、無照駕駛、故意造成交通事故等情形,保險公司在理賠後,可以向被保險人求償。 但是,此刻向被保險人求償的保險公司,它在法律上的地位就等同被害人(請求權人)。因此如果被害人已經與加害人達成和解,並簽訂和解契約,約定拋棄和解金以外的請求權等,保險公司就有可能無法再向加害人求償(影響到保險公司)。 問題 6:車禍和解要得到保險公司同意嗎? 會。 根據 強制汽車責任保險法第 29 條 規定,如果被保險人有酒駕、吸毒、無照駕駛、故意造成交通事故等情形,保險公司在理賠後,可以向被保險人求償。 但是,此刻向被保險人求償的保險公司,它在法律上的地位就等同被害人(請求權人)。因此如果被害人已經與加害人達成和解,並簽訂和解契約,約定拋棄和解金以外的請求權等,保險公司就有可能無法再向加害人求償(影響到保險公司)。 (示意圖/圖片來源:iStock.com/LordRunar) 不用。 車禍和解屬於雙方當事人之間的私下協商行為,不需要保險公司的同意,因為和解的內容完全取決於雙方的協商結果。不過,如果受害人想要向保險公司申請強制險理賠,就必須提供和解協議書以及其他相關的證明文件,以證明和解的有效性和具體內容。 因此,雖然和解本身是一個獨立的過程,但其結果和內容對於後續的保險理賠申請仍然具有重要的影響。若缺乏必要的文件和證據,受害人可能會面臨理賠延遲或金額不足的情況,不僅影響了他們的合法權益,還可能導致後續與保險公司的溝通和協商變得更加複雜。因此,了解和解過程與保險理賠之間的關聯性,對於車禍受害人來說,無疑是非常重要的一步。 和解契約對保險公司沒有拘束力? 根據 強制汽車責任保險法第 30 條 規定「請求權人對被保險人之和解、拋棄或其他約定,有妨礙保險人依前條規定代位行使請求權人對於被保險人之請求權,而未經保險人同意者,保險人不受其拘束。」 如果和解契約的內容涉及減少保險公司對於被保險人的求償權利,這樣的情況下,保險公司是可以主張該份和解契約對其並不具有拘束力。這是因為保險公司在理賠過程中擁有的權利和義務必須得到尊重,且和解協議不能隨意剝奪其追償的合法權利。基於這一原則,實務上建議在進行和解之前,受害人應該主動通知保險公司,並將和解的內容與條件提前告知,以便保險公司能夠充分了解情況並作出相應的評估。這樣不僅能夠避免未來可能出現的法律糾紛,還能確保和解過程的順利進行,以保障所有當事人的合法權益。因此,提前與保險公司溝通是非常必要的步驟喔。 問題 7:和解契約會影響理賠金額嗎? (示意圖/圖片來源:iStock.com/ipopba) 會。 如果在和解契約中已經明確約定了具體的賠償金額,保險公司通常會依照該和解契約中約定的金額進行理賠。若和解契約中沒有明確約定具體的賠償金額,保險公司則會依照自身制定的理賠標準和相關規定來進行理賠。這樣的情況可能會導致賠償金額的不確定性,受害人可能會因此面臨不利的局面。因此,雙方在和解之前,應該充分協商,確保賠償金額的明確性,以避免未來出現爭議和不必要的困擾。在進行和解的過程中,建議保留書面紀錄,以便在需要時作為依據,這樣能有效地維護自己的權益。 如果被保險人(加害人)已經和請求權人(受害人)和解,並且給付和解金,則保險公司在理賠時,理賠的金額原則上會扣除被保險人已經賠償的和解金。 但是,如果請求權人(受害人)與被保險人(加害人)在和解契約上載明「和解金額不包含強制險」,此時保險公司理賠時,就不可以扣除被保險人(加害人)已經賠償的和解金。 案例說明 (示意圖/圖片來源:iStock.com/Abdullah Durmaz) 小明在騎機車的過程中,不幸被小華駕駛的汽車撞倒,小明受傷住院。小明和家人在醫院治療期間,他與家人經過多次協商和討論後,決定與肇事者小華進行和解談判。經過一番協商和談判後,雙方最終就賠償事宜達成了和解協議,小華同意支付小明 10 萬元作為和解金,以補償小明因此次事故所遭受的身體傷害、醫療費用及其他相關損失,雙方並以此達成共識,避免進一步的法律訴訟程序。 小明出院後,向保險公司申請強制險理賠。保險公司在審核了小明的理賠申請後,因為和解中並無提到和解金額不包含強制險,扣除了小明收到的 10 萬元和解金,最終向小明支付了 20 萬元理賠金。 參考資料 1. 民法第 737 條 2. 民法第 738 條 3. 民事訴訟法第 380 條第 1 項 4. 強制汽車責任保險法第 29 條 5. 強制汽車責任保險法第 30 條 6. 強制汽車責任保險法第 31 條第 1 項 7. 保險法第53條